Costo del dinero largo en máximos de 19 años ¿Implicancias?
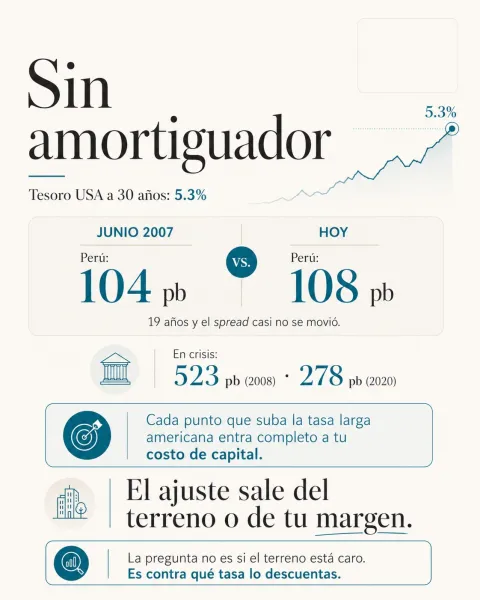
El Tesoro americano a 30 años volvió a 𝟱.𝟯%. La última vez que alcanzó este nivel fue en junio de 2007.
En junio de 2007, el riesgo país peruano estaba en 𝟭𝟬𝟰 𝗽𝘂𝗻𝘁𝗼𝘀 𝗯𝗮́𝘀𝗶𝗰𝗼𝘀. Hoy está en 𝟭𝟬𝟴. Diecinueve años después, el spread prácticamente no se ha movido.
Durante estas dos décadas, Perú absorbió cada shock externo comprimiendo su riesgo país. Hoy, este indicador se encuentra cerca del mínimo de su serie histórica. Puede bajar más, acercándose a niveles como los de Chile, pero eso significaría superar los mejores registros que el país ha alcanzado.
Del otro lado, el mismo indicador llegó a 𝟱𝟮𝟯 𝗽𝘂𝗻𝘁𝗼𝘀 𝗯𝗮́𝘀𝗶𝗰𝗼𝘀 𝗲𝗻 𝟮𝟬𝟬𝟴 y a 𝟮𝟳𝟴 𝗽𝘂𝗻𝘁𝗼𝘀 𝗲𝗻 𝟮𝟬𝟮𝟬.
¿Qué significa esto para un desarrollador inmobiliario?
De aquí en adelante, cada punto que suba la tasa larga estadounidense impactará prácticamente de manera directa en el 𝗰𝗼𝘀𝘁𝗼 𝗱𝗲 𝗰𝗮𝗽𝗶𝘁𝗮𝗹. El margen para que una nueva reducción del riesgo país peruano actúe como amortiguador es cada vez menor.
Y como el precio de venta de un inmueble no sube por decreto —salvo que exista una demanda capaz de absorber ese incremento, algo que deberá sustentarse con números—, el ajuste termina concentrándose principalmente en dos variables:
𝗲𝗹 𝗽𝗿𝗲𝗰𝗶𝗼 𝗱𝗲𝗹 𝘁𝗲𝗿𝗿𝗲𝗻𝗼 𝗼 𝗲𝗹 𝗺𝗮𝗿𝗴𝗲𝗻 𝗱𝗲𝗹 𝗱𝗲𝘀𝗮𝗿𝗿𝗼𝗹𝗹𝗮𝗱𝗼𝗿.
Si estás evaluando comprar suelo en Lima este año, quizá la pregunta más importante no sea únicamente si el terreno está caro.
La pregunta es:
¿𝗔 𝗾𝘂𝗲́ 𝘁𝗮𝘀𝗮 𝗲𝘀𝘁𝗮́𝘀 𝗱𝗲𝘀𝗰𝗼𝗻𝘁𝗮𝗻𝗱𝗼 𝗲𝘀𝗲 𝘁𝗲𝗿𝗿𝗲𝗻𝗼?
Porque si esa tasa no baja, será la que probablemente acompañe buena parte del ciclo financiero de tu proyecto.
Flavio Graf